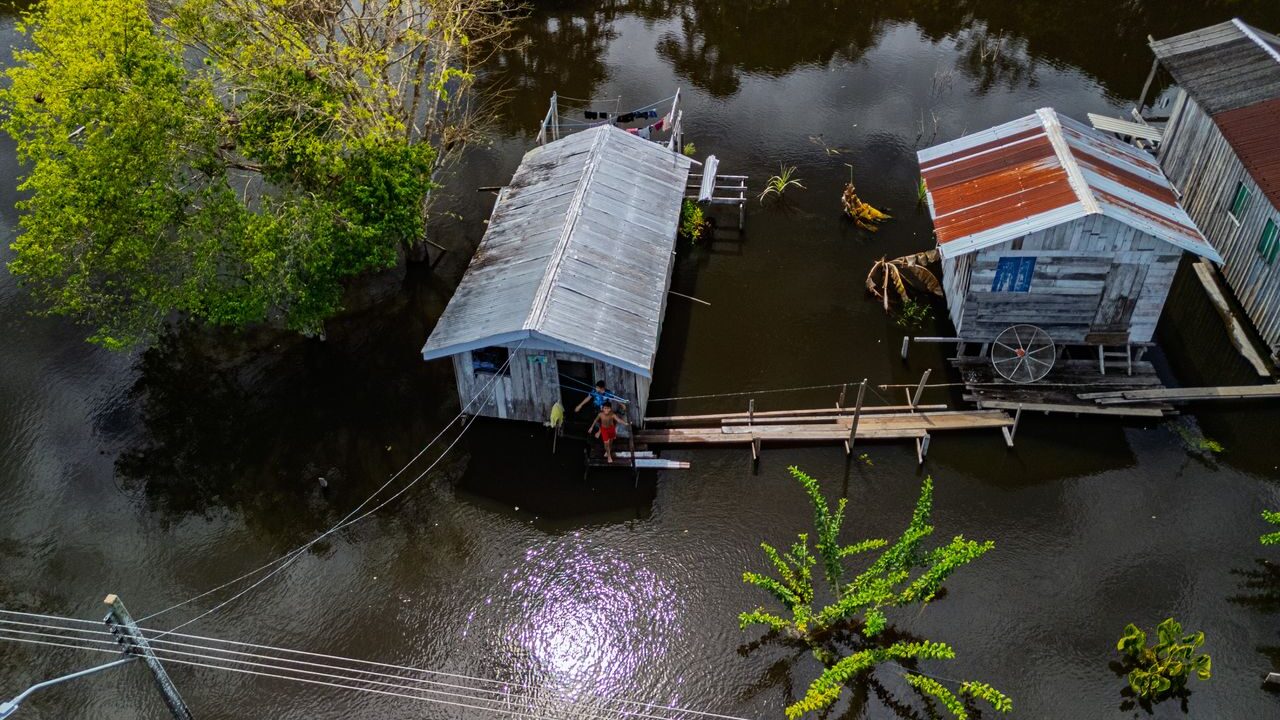
O casă lângă apă sau într-o zonă inundabilă se verifică înainte de cumpărare pe trei planuri: documentele care arată riscul oficial, semnele lăsate de apă pe clădire și pe teren și costul asigurării. Priveliștea spre râu sau spre lac nu spune nimic despre nivelul la care a ajuns apa în ultimii ani. Câteva ore de verificări pot schimba prețul negociat sau chiar decizia de cumpărare.
Cum se află dacă o casă este în zonă inundabilă?
Riscul oficial de inundație se află din hărțile de hazard și de risc la inundații, publicate de autoritatea națională a apelor, și din certificatul de urbanism de informare emis de primărie pentru imobilul respectiv. Hărțile arată zonele care pot fi acoperite de apă în mai multe scenarii, iar certificatul menționează restricțiile care se aplică terenului, inclusiv cele legate de zonele de protecție ale cursurilor de apă. Certificatul de informare se poate cere înainte de semnarea antecontractului.
Ce înseamnă o inundație „la 100 de ani”?
O inundație „la 100 de ani” este un eveniment cu probabilitatea de 1% să se producă în fiecare an, nu un eveniment care apare o singură dată pe secol. Pe durata unui credit ipotecar, probabilitatea cumulată devine importantă.
| Scenariu pe hartă | Probabilitate anuală | Șansa de cel puțin un eveniment în 30 de ani |
|---|---|---|
| Inundație „la 10 ani” | 10% | aproximativ 96% |
| Inundație „la 100 de ani” | 1% | aproximativ 26% |
| Inundație „la 1.000 de ani” | 0,1% | aproximativ 3% |
O casă aflată în zona scenariului de 10% are, practic, garanția că va vedea apa în curte într-un interval de câteva decenii.
Ce semne de inundație se văd pe casă și pe teren?
Semnele unei inundații trecute sunt urmele orizontale de pe pereți și garduri, tencuiala refăcută doar pe partea de jos a pereților și mirosul persistent de mucegai. La vizionare merită urmărite:
- o linie de culoare diferită la aceeași înălțime pe mai mulți pereți, în interior și în exterior;
- parchet sau uși umflate la bază, plinte noi într-o casă altfel veche;
- pete de igrasie care urcă de la pardoseală, chiar și vara;
- apă stătătoare în pivniță sau urme de pompă de evacuare;
- prize montate neobișnuit de sus, semn că proprietarii s-au adaptat.
Igrasia nu înseamnă întotdeauna inundație; poate veni și dintr-o pânză freatică ridicată, frecventă în zonele joase de lângă apă. Diferențele dintre cauze și soluțiile posibile sunt explicate în ghidul despre umezeala și mucegaiul din locuință.
Ce întrebări se pun vecinilor și primăriei?
Vecinii vechi și primăria sunt cele mai bune surse despre nivelul atins de apă în anii cu viituri mari. Întrebările utile sunt concrete: până unde a ajuns apa, cât timp a stat, dacă drumul de acces a fost blocat și dacă digul sau canalele de desecare sunt întreținute. Un teren cu câțiva zeci de centimetri mai sus decât vecinii poate rămâne uscat, chiar dacă strada a fost acoperită de apă. Aceeași logică a întrebărilor de pe teren se aplică și la un teren în pantă, unde riscul principal este alunecarea, nu apa.
Ce caracteristici fac o casă mai rezistentă la apă?
O casă rezistă mai bine la inundații când pardoseala este ridicată deasupra nivelului terenului, iar materialele de la bază nu se degradează la contactul cu apa.
- Soclu înalt, de cel puțin 50–60 cm, din beton sau piatră.
- Hidroizolație între fundație și pereți, vizibilă la inspecție.
- Centrala, tabloul electric și boilerul montate la etaj sau la înălțime.
- Pardoseli din gresie sau beton la parter, nu din parchet sau mochetă.
- Panta curții orientată dinspre casă spre exterior.
Lipsa acestor elemente nu exclude cumpărarea, dar costul adaptării trebuie inclus în calcul, alături de celelalte costuri ascunse ale unei achiziții imobiliare.
Cum influențează riscul de inundație asigurarea și creditul?
Riscul de inundație influențează direct prima de asigurare facultativă și, uneori, disponibilitatea ei. Asigurarea obligatorie a locuinței acoperă inundațiile din cauze naturale, însă doar până la o sumă fixă, de regulă mult sub valoarea reală a unei case. Înainte de semnare, cumpărătorul poate cere oferte de asigurare facultativă pentru adresa exactă: o primă neobișnuit de mare sau un refuz este, în sine, o informație despre risc. Băncile cer de regulă asigurarea imobilului pe toată durata creditului. Pentru detalii despre o situație concretă, un consultant de asigurări sau un notar pot explica condițiile aplicabile.